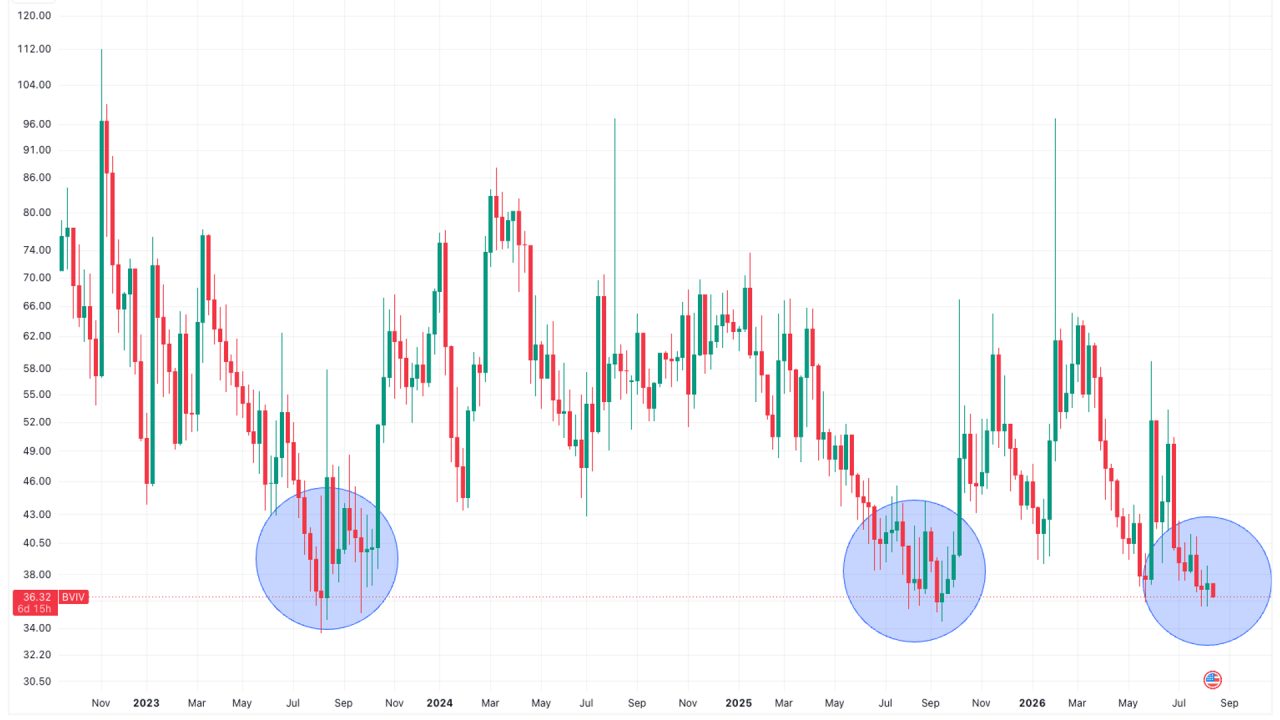
Рынок деривативов на биткоин демонстрирует необычную динамику в разгар лета. Несмотря на то, что подразумеваемая волатильность актива опустилась до сезонного минимума, стоимость опционных контрактов продолжает оставаться завышенной. Торговые инструменты оценивают вероятность значительных ценовых колебаний гораздо выше, чем показывает реальная рыночная ситуация.
Разрыв между ожиданиями и реальностью
Текущая ситуация создает заметный диссонанс между фактическим поведением курса первой криптовалюты и настроениями участников срочного рынка. Летний период традиционно характеризуется снижением торговой активности и стабилизацией котировок, однако премия за риск в опционах не снижается пропорционально успокоению рынка.
Инвесторы сталкиваются со следующими особенностями текущей конъюнктуры:
- Подразумеваемая волатильность достигла низких значений, типичных для этого времени года;
- Ценообразование опционов закладывает существенно более амплитудные движения актива;
- Наблюдается устойчивое расхождение между ожидаемой и реальной динамикой рынка.
Такая структура рынка имеет важное значение для трейдеров и хедж-фондов. Высокая стоимость опционов при низкой фактической волатильности усложняет стратегии защиты портфеля и спекулятивные сделки. Участникам торгов приходится пересматривать подходы к управлению рисками, учитывая, что рынок производных инструментов игнорирует текущее спокойствие спотового сектора и продолжает торговать с ожиданием будущих потрясений.